

सम्पादकीय
UPI के लिए एक कीमत, और एक ठहराव


UPI के लिए एक कीमत
डॉ. सुगंधा हुरिया और डॉ. ऐश्वर्या हरिचंदन द्वारा
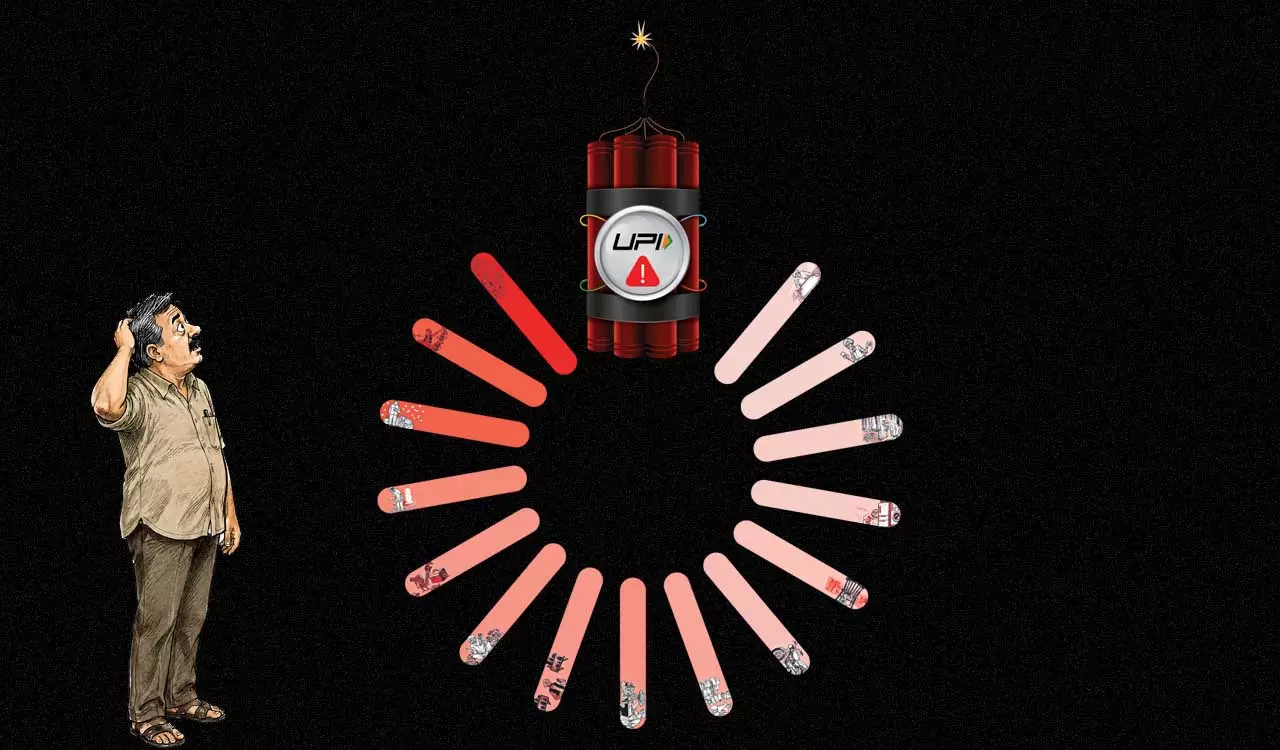
लगभग एक दशक से, यूनिफाइड पेमेंट्स इंटरफेस (UPI) ने भारत को कुछ ऐसा दिया है जो कभी असंभव लगता था: एक ऐसा पेमेंट सिस्टम जहाँ पैसे भेजने की लागत लगभग शून्य है। यह व्यवस्था 15 अक्टूबर, 2026 से बदलने वाली थी। इसके तहत, 2,000 रुपये से अधिक के 'व्यक्ति-से-व्यापारी' (person-to-merchant) UPI ट्रांजेक्शन पर 0.4% का मर्चेंट डिस्काउंट रेट (MDR) लागू होना था, जिसकी अधिकतम सीमा 75,000 रुपये या उससे अधिक के ट्रांजेक्शन के लिए 300 रुपये तय की गई थी।
हालाँकि, 13 अक्टूबर को UPI और सर्विसेज स्टीयरिंग कमिटी ने त्योहारों के मौसम को देखते हुए इसे लागू करने का फैसला टाल दिया। अब इसे दिवाली के तुरंत बाद किसी तारीख को लागू किया जाएगा, जिसकी घोषणा बाद में की जाएगी। इस ढांचे को केवल टाला गया है, वापस नहीं लिया गया है। ग्राहकों से सीधे तौर पर कोई MDR शुल्क नहीं लिया जाएगा।
यह नीति पूरे UPI सिस्टम पर कोई सामान्य शुल्क लगाने के बजाय, एक सीमित दायरे पर लागू होती है। फिर भी, इसका आर्थिक महत्व इसके दायरे से कहीं अधिक हो सकता है। MDR के दायरे में आने वाले ट्रांजेक्शन में बड़ी खरीदारी शामिल है, जहाँ पेमेंट की लागत उन व्यापारियों के लिए मायने रखती है जो बहुत कम मार्जिन पर काम करते हैं। वास्तव में, प्रभावित होने वाले ट्रांजेक्शन की संख्या और सिस्टम के जरिए होने वाले कुल लेनदेन मूल्य के बीच का अंतर ध्यान देने योग्य है। हालाँकि व्यापारियों के केवल 4% ट्रांजेक्शन पर ही MDR लगने की उम्मीद है, लेकिन इंडस्ट्री के अनुमानों के अनुसार, ये कुल मर्चेंट पेमेंट वैल्यू का लगभग दो-तिहाई से 70% हिस्सा हो सकते हैं—एक ऐसा आंकड़ा जिसकी आधिकारिक पुष्टि होना अभी बाकी है।
सरकार का कहना है कि यह शुल्क सिस्टम की निरंतरता (sustainability) बनाए रखने के लिए है। रॉयटर्स के अनुसार, अगस्त 2026 में UPI के जरिए लगभग 24 बिलियन ट्रांजेक्शन हुए, जिनका कुल मूल्य 311 बिलियन डॉलर था। इतने बड़े पैमाने के सिस्टम के लिए इंफ्रास्ट्रक्चर और सुरक्षा पर लगातार खर्च की जरूरत होती है। MDR की राशि सरकार को किसी टैक्स के रूप में नहीं जाएगी, बल्कि इसे इकोसिस्टम से जुड़े विभिन्न भागीदारों के बीच बांटा जाएगा।
इसलिए, असली सवाल यह नहीं है कि 0.4% का शुल्क अपने आप में अच्छा है या बुरा। बल्कि सवाल यह है कि क्या एक ऐसे पेमेंट सिस्टम के एक छोटे हिस्से पर शुल्क लगाने से लोगों के पेमेंट करने के तरीके में बदलाव आएगा? यह लागत कैसे बांटी जाएगी? और क्या इससे होने वाली कमाई एक अधिक मजबूत सिस्टम बनाने में मदद करेगी, बिना उस सुविधा को नुकसान पहुँचाए, जिसकी वजह से लोगों ने UPI को अपनाना शुरू किया था? शुल्क की संरचना
10,000 रुपये की खरीदारी पर 40 रुपये का MDR (मर्चेंट डिस्काउंट रेट) लगता है; 50,000 रुपये की खरीदारी पर यह 200 रुपये हो जाता है। 75,000 रुपये की खरीदारी पर यह शुल्क अपनी अधिकतम सीमा (सीलिंग) 300 रुपये तक पहुँच जाता है और वहीं स्थिर रहता है। इसका मतलब यह है कि जैसे-जैसे ट्रांजैक्शन की रकम बढ़ती है, प्रभावी दर (effective rate) कम होती जाती है। असल बात यह है कि मर्चेंट (व्यापारी) पर इसका कितना बोझ पड़ता है। मान लीजिए कि किसी रिटेलर का नेट प्रॉफिट मार्जिन 4% है, तो 10,000 रुपये की बिक्री पर लगने वाला 40 रुपये का MDR उसके मुनाफे का 10% हिस्सा बन जाता है। अगर मार्जिन 2% हो, तो यह मुनाफे का 20% हो जाता है, जबकि 20% मार्जिन होने पर यह मुनाफे का केवल 2% ही रह जाता है।
सिस्टम के नजरिए से देखें तो यह गणित उलटा काम करता है। कैप (अधिकतम सीमा) और छूट को हटाने से पहले, 0.4% की दर से हर 1 लाख करोड़ रुपये के योग्य भुगतान पर 400 करोड़ रुपये तक की कमाई हो सकती है। भुगतान करने वाले के लिए यह शुल्क बहुत मामूली हो सकता है, लेकिन इसे वसूलने वालों के लिए यह एक बड़ी रकम हो सकती है, और अंत में जिसे इसका बोझ उठाना पड़ता है, उसके लिए यह काफी भारी पड़ सकता है।
इन छूटों का भी एक स्वरूप है। UPI QR कोड के ज़रिए महीने में 1 लाख रुपये तक की रकम पाने वाले छोटे व्यापारियों के लिए MDR शून्य ही रहेगा। इसलिए, सबसे ज़्यादा असर उन छोटे और मध्यम आकार के व्यवसायों पर पड़ सकता है जो इस सीमा से ठीक ऊपर हैं, ख़ासकर वे जो कम मार्जिन पर महंगी चीज़ें बेचते हैं। क्या लोग 2,000 रुपये से कम की खरीदारी ज़्यादा करते हैं, यह बात डेटा से पता चल सकती है।
यहाँ सही तुलना किसी शुल्क और शून्य लागत के बीच नहीं, बल्कि UPI और उसके विकल्पों के बीच है। कार्ड से भुगतान करने पर प्रोसेसिंग की लागत आती है; वहीं नकद (कैश) के मामले में उसे संभालने, सुरक्षा और हिसाब-किताब (रिकॉन्सिलिएशन) से जुड़ी लागतें होती हैं। इसका नतीजा हर व्यापारी और हर मार्जिन के हिसाब से अलग-अलग होगा। अर्थशास्त्र में, यह 'प्रतिस्थापन' (substitution) का सवाल है: यानी, भुगतान के अलग-अलग विकल्पों की लागत में बदलाव आने पर लोग कितनी आसानी से अपना तरीका बदल लेते हैं?
असल में भुगतान कौन करता है?
MDR उन व्यापारियों पर लगाया जाना है जो इसके दायरे में आते हैं, न कि सीधे ग्राहकों पर। लेकिन जो व्यक्ति कागज़ों पर भुगतान करता है और जो असल में उस लागत का आर्थिक बोझ उठाता है, वे अलग-अलग हो सकते हैं। किसी शुल्क का बोझ किस पर पड़ेगा, यह बाज़ार की स्थितियों पर निर्भर करता है: जैसे कि बाज़ार में कितना कॉम्पिटिशन है, कीमतें बदलने की कितनी गुंजाइश है, मोलभाव करने की कितनी ताक़त है और कितने विकल्प मौजूद हैं।
जिस व्यापारी के पास वफ़ादार ग्राहक हैं और कॉम्पिटिशन कम है, वह शायद इस लागत को खुद सह ले या इसे अपनी कीमतों में ही शामिल कर ले। वहीं, एक रिटेलर जो ऑनलाइन विक्रेताओं से मुक़ाबला कर रहा है (जो बिल्कुल वैसी ही चीज़ें बेच रहे हैं), उसके लिए थोड़ी सी भी अतिरिक्त लागत ग्राहकों पर डालना मुश्किल हो सकता है।
MDR पर GST एक 'सर्विस चार्ज' के रूप में लगता है, न कि असल लेन-देन की कुल वैल्यू पर। GST में रजिस्टर्ड व्यापारी नियमों और ज़रूरी दस्तावेज़ों के आधार पर 'इनपुट टैक्स क्रेडिट' का दावा कर सकते हैं। इसलिए, सभी व्यापारियों पर टैक्स का असर एक जैसा नहीं होगा।
क्या फिर से कैश की तरफ वापसी होगी?
ज़रूरी नहीं। जब UPI के ज़रिए भुगतान लेना महंगा हो जाता है, तो कुछ व्यापारी दूसरे विकल्पों की तलाश कर सकते हैं—जैसे कार्ड, अन्य डिजिटल तरीके, या फिर नकद (कैश)। असली सवाल यह नहीं है कि UPI अपनी अहमियत खो देगा या नहीं, बल्कि यह है कि क्या MDR की वजह से भुगतान के तरीकों में कोई बदलाव आता है, और क्या यह बदलाव लंबे समय तक टिकेगा?
अगर कोई लेन-देन UPI से कैश पर चला जाता है, तो इसका मतलब यह नहीं है कि अपने-आप टैक्स की चोरी हो रही है या कारोबार 'अनौपचारिक अर्थव्यवस्था' (informal economy) में जा रहा है। हालाँकि, अगर इस बदलाव की वजह से लेन-देन के रिकॉर्ड कम हो जाते हैं, तो निगरानी के लिहाज़ से इस पर ध्यान देना ज़रूरी हो जाता है। अहम बात यह है कि पहले से ही कोई धारणा बनाने के बजाय, इन प्रभावों को मापा जाए। रोक का महत्व
यह ढांचा ऐसे समय में लागू होने वाला था, जब भुगतान की राशि साल भर में सबसे अधिक होती है। इसके दो पहलू हैं: बड़े ट्रांजैक्शन बेस पर एक छोटा प्रतिशत भी काफी राजस्व जुटा सकता है, लेकिन इससे व्यापारियों और ग्राहकों को होने वाली परेशानी भी त्योहारी सीजन के दौरान सबसे ज्यादा साफ नजर आती है। रिपोर्टों के अनुसार, यह फैसला व्यापारी संगठनों और पेमेंट इंडस्ट्री से जुड़े लोगों की चिंताओं के कारण लिया गया है। न तो इसे लागू करने की मूल तारीख के बारे में और न ही इसे टालने के फैसले के बारे में राजस्व के नजरिए से कोई स्पष्टीकरण दिया गया है, इसलिए इसके पीछे के उद्देश्यों को लेकर कोई पूर्वधारणा नहीं बनानी चाहिए।
एक ऐसी फीस, जिसे 'मामूली' बताया गया था, उसे इतना महत्वपूर्ण माना गया कि इसके चलते इसे टालना पड़ा। इससे पता चलता है कि किसी एक बिल पर लगने वाली छोटी दर का मतलब यह नहीं है कि कुल मिलाकर इसका असर भी छोटा ही होगा।
पहले छह महीने
सबसे महत्वपूर्ण परिणाम शायद 0.4% शुल्क से उत्पन्न राजस्व न हो, बल्कि यह प्रमाण हो कि जब सुगम भुगतान प्रणाली पर शुल्क लगता है तो व्यापारी और उपभोक्ता कैसी प्रतिक्रिया देते हैं।
सबसे पहले, नीति निर्माताओं को मूल्य के अनुसार लेन-देन की मात्रा पर नज़र रखनी चाहिए, विशेष रूप से 2,000 रुपये से अधिक और 75,000 रुपये की सीमा से कम के लेन-देन पर, साथ ही छूट प्राप्त श्रेणियों को अलग करना चाहिए। चूंकि कार्यान्वयन स्थगित कर दिया गया है, इसलिए त्योहारी सीजन के डेटा को आधार रेखा के रूप में इस्तेमाल किया जा सकता है। एक वर्ष पहले के उन्हीं हफ्तों के साथ तुलना करना, केवल पहले और बाद के आकलन से कहीं अधिक जानकारीपूर्ण होगा।
दूसरा, प्रतिस्थापन का आकलन नकद निकासी, कार्ड के उपयोग और अन्य डिजिटल भुगतान विधियों की एक साथ जांच करके नहीं, बल्कि अलग-अलग करके किया जाना चाहिए।
तीसरा, व्यापारियों के मूल्य निर्धारण और मार्जिन की निगरानी की जानी चाहिए ताकि यह पता चल सके कि व्यवसाय शुल्क को स्वयं वहन करते हैं, कीमतों में समायोजन करते हैं या स्वीकृति प्रथाओं में बदलाव करते हैं, विशेष रूप से वे जो छोटे व्यापारियों की छूट सीमा से ठीक ऊपर हैं।
इन सभी प्रश्नों के मूल में एक सुलभ, सुविधाजनक और किफायती प्रणाली और इसे बनाए रखने और विस्तारित करने के लिए संसाधनों से युक्त एक पारिस्थितिकी तंत्र के बीच एक वास्तविक संतुलन है। चुनौती यह है कि यूपीआई की सफलता के पीछे के कारणों और प्रोत्साहनों को नजरअंदाज किए बिना स्थिरता को कैसे हासिल किया जाए।
शून्य मासिक दर (एमडीआर) का अंत यूपीआई के आकर्षण का अंत नहीं होना चाहिए। सबसे महत्वपूर्ण प्रश्न यह नहीं है कि 10,000 रुपये के भुगतान पर एमडीआर में कितना खर्च आता है, बल्कि यह है कि यह नीति डिजिटल भुगतान अवसंरचना की सुविधा, प्रोत्साहनों और अर्थशास्त्र के बारे में क्या बताती है। त्योहारी सीजन में आई रुकावट यह दर्शाती है कि इस संतुलन को कितनी बारीकी से परखा जा रहा है।

Next Story